A advocacia entra no Simples pelo Anexo IV, com alíquota nominal de 4,5% na primeira faixa, mas a contribuição patronal fica fora da guia e é paga à parte.
Já tem conta? Entrar
Atualizado em
A advocacia pode optar pelo Simples Nacional?
Os números de 2026
Quatro números resumem a conta do escritório no Simples em 2026: a alíquota nominal de 4
PF ou sociedade
Depende de quanto o escritório fatura. Em 2026, a pessoa física que recebe até R$ 5.
Sociedade unipessoal
É a sociedade de um advogado só. O Estatuto da Advocacia permite que o advogado constitua
Como decidir
Some o faturamento dos últimos 12 meses, veja a faixa do Anexo IV em que ele cai
O que o Simples não faz
O Simples não coloca a advocacia no Anexo III, não inclui a contribuição patronal na guia
Tabela do Anexo IV
O Anexo IV tem seis faixas pela receita bruta dos últimos 12 meses.
Pode. A Lei Complementar 123 coloca os serviços advocatícios no Anexo IV do Simples Nacional. A diferença para outros serviços é que, no Anexo IV, a contribuição patronal à Previdência fica fora da guia única do Simples, então o escritório recolhe essa parte separadamente, sobre o que paga aos sócios e aos empregados.
Quais números decidem a conta em 2026?
Anexo IV até R$ 180 mil
4,5% alíquota nominal da 1ª faixa
Anexo IV até R$ 360 mil
Contribuição patronal
20% fora da guia do Simples
Retenção sobre lucros
10% acima de R$ 50 mil por mês, desde jan/2026
Fonte: LC 123/2006, Lei 8.212/1991 e Lei 15.270/2025
Quatro números resumem a conta do escritório no Simples em 2026: a alíquota nominal de 4,5% da primeira faixa do Anexo IV, os 9% da segunda faixa, os 20% de contribuição patronal sobre o que a sociedade paga aos sócios e a retenção de 10% sobre lucros acima de R$ 50 mil por mês.
Advogar como pessoa física ou como sociedade?
Depende do faturamento: até R$ 5 mil por mês, a pessoa física não paga IR em 2026; acima disso, a sociedade no Simples costuma pesar menos.
Ver as perguntasDepende de quanto o escritório fatura. Em 2026, a pessoa física que recebe até R$ 5.000 por mês tem o imposto de renda zerado pela redução da Lei 15.270, que diminui até R$ 7.350. Acima disso, a tabela cheia chega a 27,5%, e a sociedade no Simples, a partir de 4,5%, entra na conta.
Como pessoa física, o advogado também recolhe 20% de contribuição como contribuinte individual. Na sociedade, entram a guia do Simples, a contribuição patronal sobre o pró-labore e a retenção nos lucros grandes. Faça a conta com o contador antes de mudar.
O que é a sociedade unipessoal de advocacia?
É a sociedade de um advogado só.
O Estatuto da Advocacia permite que o advogado constitua uma sociedade unipessoal, com CNPJ próprio, sem precisar de sócio. Para quem fatura acima da faixa em que a pessoa física paga pouco imposto, ela abre a porta do Simples Nacional.
Com a sociedade, os honorários entram no CNPJ e o advogado recebe por pró-labore e por distribuição de lucros.
A partir de 2026, lucros acima de R$ 50 mil por mês, da mesma empresa para a mesma pessoa, sofrem retenção de 10%.
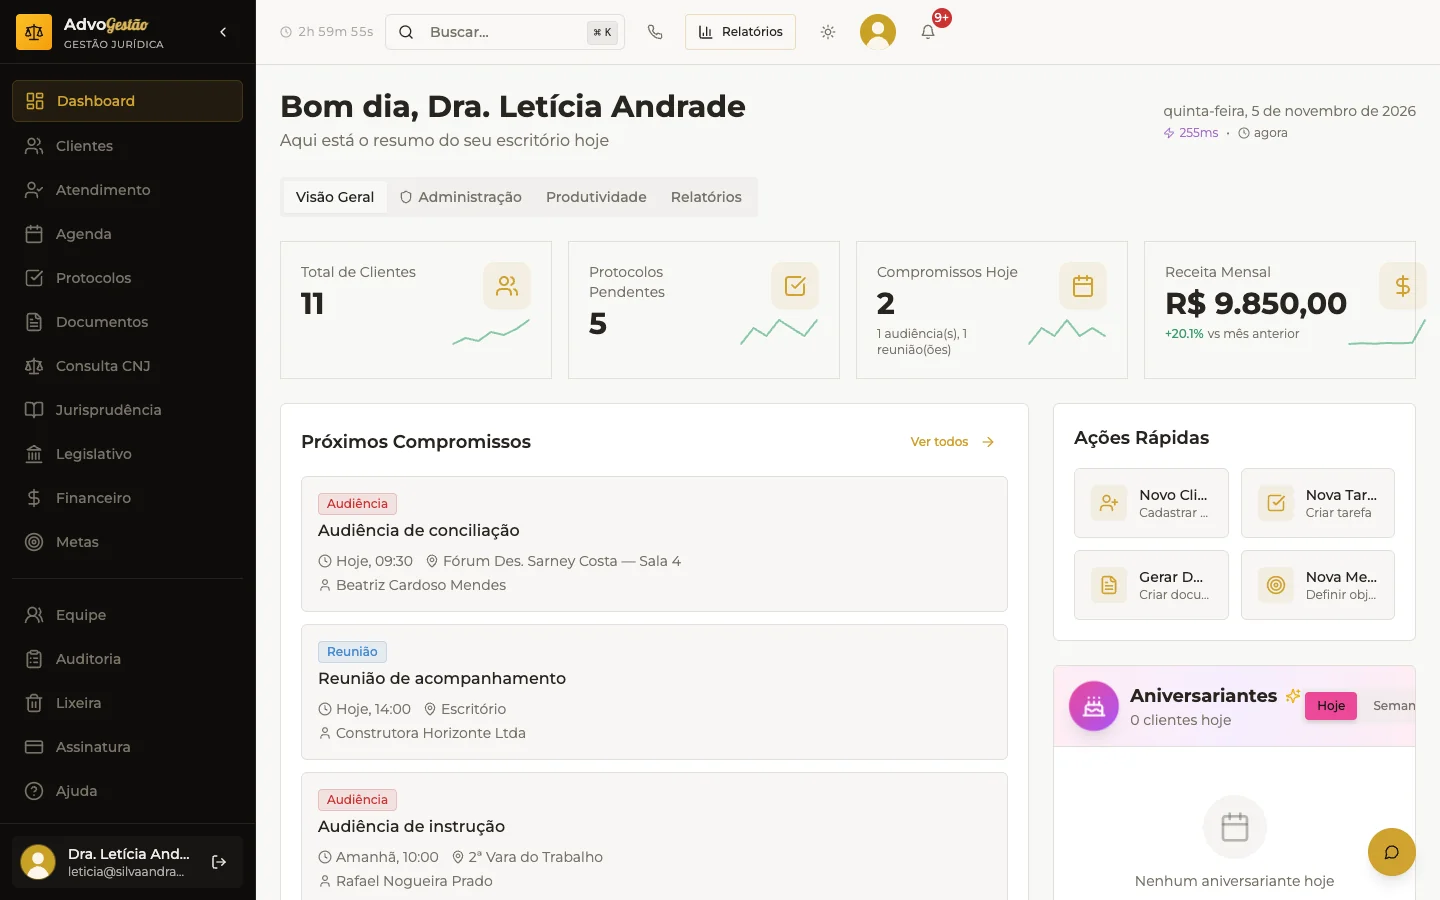
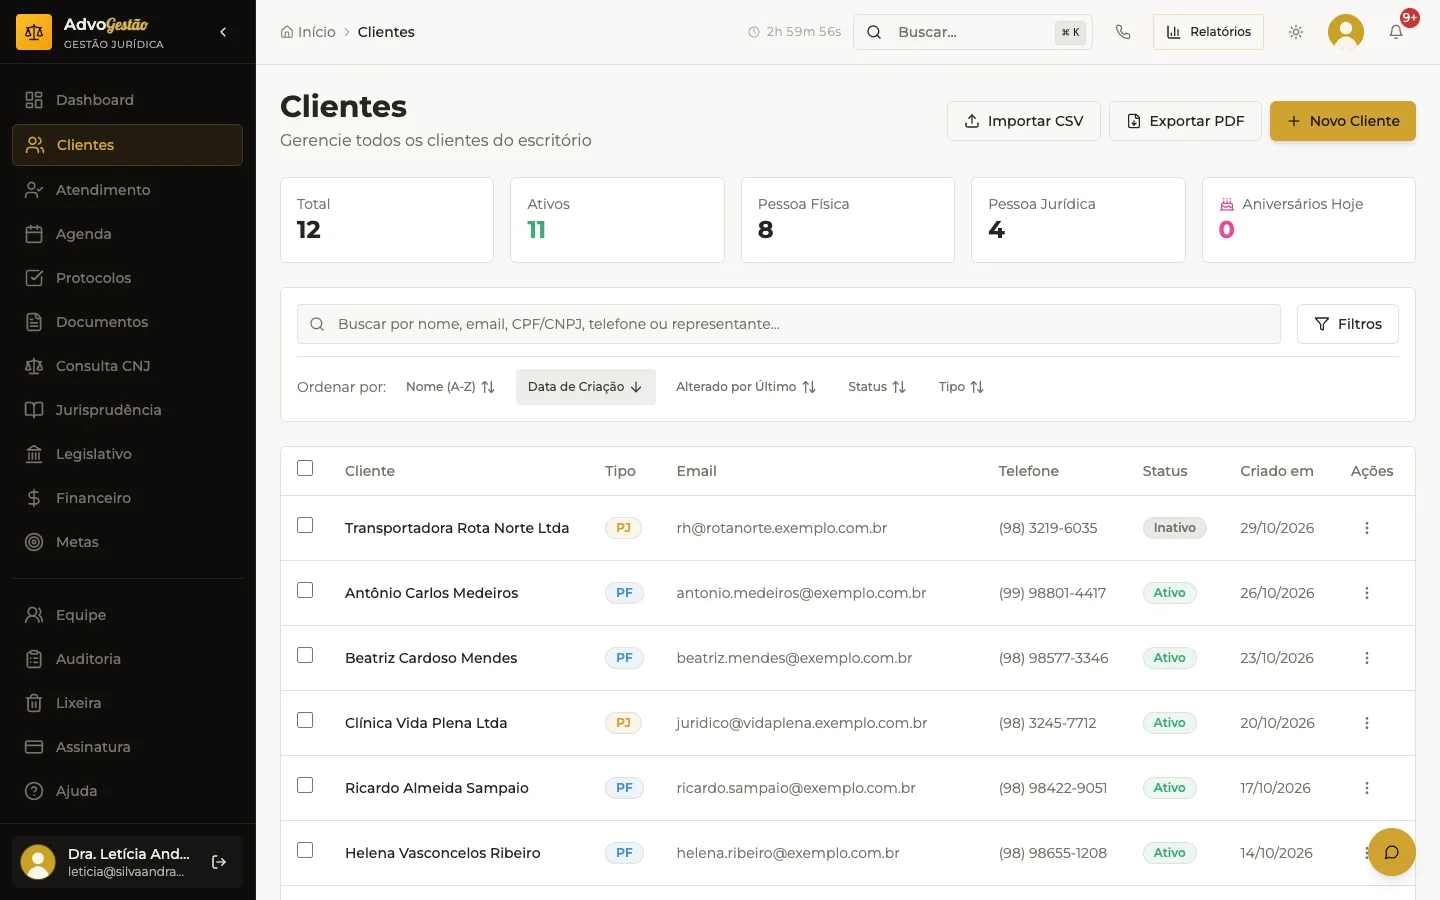
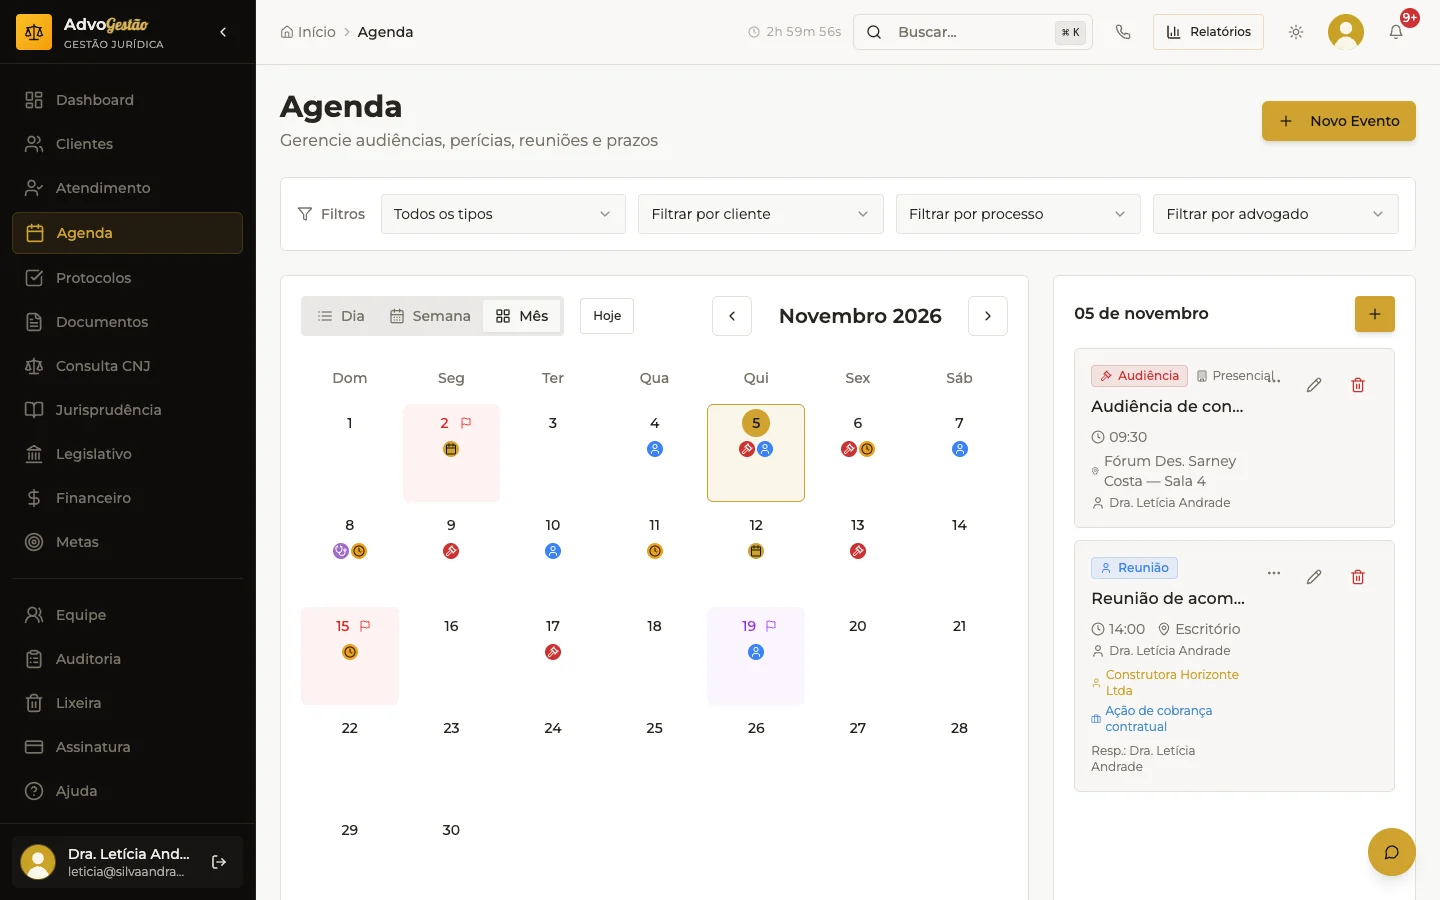
Telas reais do AdvoGestão com dados de demonstração.
O registro da sociedade é feito na seccional da OAB, e não na Junta Comercial, porque a sociedade de advogados tem regra própria no Estatuto.
Como decidir passo a passo?
Some o faturamento dos últimos 12 meses, veja a faixa do Anexo IV em que ele cai, compare com o imposto de renda da pessoa física em 2026 e inclua as contribuições ao INSS dos dois lados. Os seis passos abaixo organizam a conta que o contador vai conferir antes de qualquer mudança no escritório.
1. Some o faturamento de 12 meses
O Simples usa a receita bruta acumulada dos últimos 12 meses para escolher a faixa. No AdvoGestão, o Financeiro mostra as receitas do mês com o gráfico, e os relatórios ajudam a somar o período.
2. Ache a faixa do Anexo IV
Até R$ 180 mil, alíquota nominal de 4,5%; até R$ 360 mil, 9% com dedução de R$ 8.100; e assim por diante até 33% na última faixa, de R$ 4,8 milhões.
3. Compare com a pessoa física
Em 2026, até R$ 5.000 por mês o imposto de renda da pessoa física zera pela redução da Lei 15.270, e a redução cai até R$ 7.350. Acima disso, a tabela chega a 27,5%.
4. Inclua o INSS dos dois lados
Como pessoa física, 20% de contribuinte individual. Na sociedade do Anexo IV, a contribuição patronal fica fora do Simples: a empresa recolhe 20% sobre o que paga a contribuinte individual.
5. Olhe os lucros acima de R$ 50 mil
Desde janeiro de 2026, lucro acima de R$ 50 mil por mês pago pela mesma empresa à mesma pessoa tem retenção de 10%. Escritório grande precisa colocar isso na conta.
6. Leve a conta ao contador
Com faturamento, faixa, pró-labore e lucros em mãos, a decisão fica objetiva. O contador confere a simulação e cuida da opção pelo Simples no prazo.
O que o Simples não resolve na advocacia?
O Simples não coloca a advocacia no Anexo III, não inclui a contribuição patronal na guia, não dispensa o INSS do advogado, não isenta os lucros grandes da retenção de 10% criada em 2026, não registra a sociedade na Junta Comercial e não substitui a conta do contador para o seu caso.
- Não é Anexo III. A advocacia fica no Anexo IV, com tabela própria.
- Não inclui a patronal. A contribuição patronal é paga fora da guia única.
- Não zera o INSS. Pró-labore e contribuinte individual continuam recolhendo.
- Não isenta lucros grandes. Acima de R$ 50 mil por mês, retenção de 10% desde 2026.
- Não vai à Junta Comercial. A sociedade de advogados se registra na seccional da OAB.
- Não dispensa o contador. A opção e a conta do seu caso passam por ele.
Quais são as faixas do Anexo IV?
| Faixa | Receita bruta em 12 meses | Alíquota nominal |
|---|---|---|
| 1ª | Até R$ 180 mil | 4,50% |
| 2ª | Até R$ 360 mil | 9,00% (dedução de R$ 8.100) |
| 3ª | Até R$ 720 mil | 10,20% |
| 4ª | Até R$ 1,8 milhão | 14,00% |
| 5ª | Até R$ 3,6 milhões | 22,00% |
| 6ª | Até R$ 4,8 milhões | 33,00% |
Fonte: Lei Complementar 123/2006, Anexo IV
O Anexo IV tem seis faixas pela receita bruta dos últimos 12 meses. A alíquota nominal começa em 4,5% até R$ 180 mil e chega a 33% na faixa até R$ 4,8 milhões. A alíquota que você paga de verdade é menor que a nominal, porque cada faixa a partir da segunda tem uma parcela a deduzir.
A alíquota efetiva sai de (receita de 12 meses × alíquota nominal − dedução) ÷ receita de 12 meses. Na 2ª faixa, com R$ 300 mil, dá 6,3%.
Continue por aqui
Financeiro do escritório
Saiba maisCalculadora de honorários
Saiba maisContrato de honorários
Saiba maisSistema para advogado autônomo
Saiba maisFerramentas para advogados
Saiba maisPlanos do AdvoGestão
Saiba mais
Advocacia pode ser Simples Nacional?
Pode. Os serviços advocatícios estão no Anexo IV da Lei Complementar 123.
Fonte: LC 123/2006
Qual é a alíquota do Simples para advogado?
Alíquota nominal de 4,5% até R$ 180 mil em 12 meses, chegando a 33% na última faixa do Anexo IV.
A contribuição patronal entra no Simples?
Não. No Anexo IV ela fica fora da guia única e é recolhida à parte.
Quanto a empresa paga de INSS sobre o pró-labore?
20% sobre o que paga a contribuinte individual, pela Lei 8.212.
Fonte: Lei 8.212/1991
Advogado pode ter sociedade sozinho?
Pode. O Estatuto da Advocacia permite a sociedade unipessoal de advocacia.
Fonte: Lei 8.906/1994
Lucro distribuído paga imposto em 2026?
Acima de R$ 50 mil por mês, da mesma empresa para a mesma pessoa, há retenção de 10% desde janeiro de 2026.
Fonte: Lei 15.270/2025
Advogado com renda de até R$ 5 mil precisa abrir sociedade?
Em 2026, a pessoa física com até R$ 5.000 por mês tem o IR zerado pela redução; a conta da sociedade pesa mais acima disso.
Como calcular a alíquota efetiva do Anexo IV?
Receita de 12 meses vezes a alíquota nominal, menos a dedução da faixa, dividido pela receita de 12 meses.
Onde se registra a sociedade de advogados?
Na seccional da OAB, conforme o Estatuto da Advocacia.
Como o AdvoGestão ajuda na decisão?
O Financeiro mostra receitas e despesas do mês com o gráfico, e os relatórios somam o faturamento do período para a conta.

Faturamento à vista, decisão com número
Receitas, despesas e relatórios do escritório num lugar só, para levar a conta pronta ao contador.
Quer uma segunda opinião? Pergunte a uma IA